
बीस साल का home loan बीस साल चलाने के लिए नहीं बना होता — बैंक उसे इस तरह बनाता है कि आप चलाते रहें। उसे जल्दी खत्म करने के तरीके कुल तीन हैं, और उनमें से कौन-सा आपके लिए सबसे ज़्यादा बचाएगा, यह आपके loan की उम्र तय करती है, आपकी नीयत नहीं।
पहले समझिए कि ब्याज कब लगता है
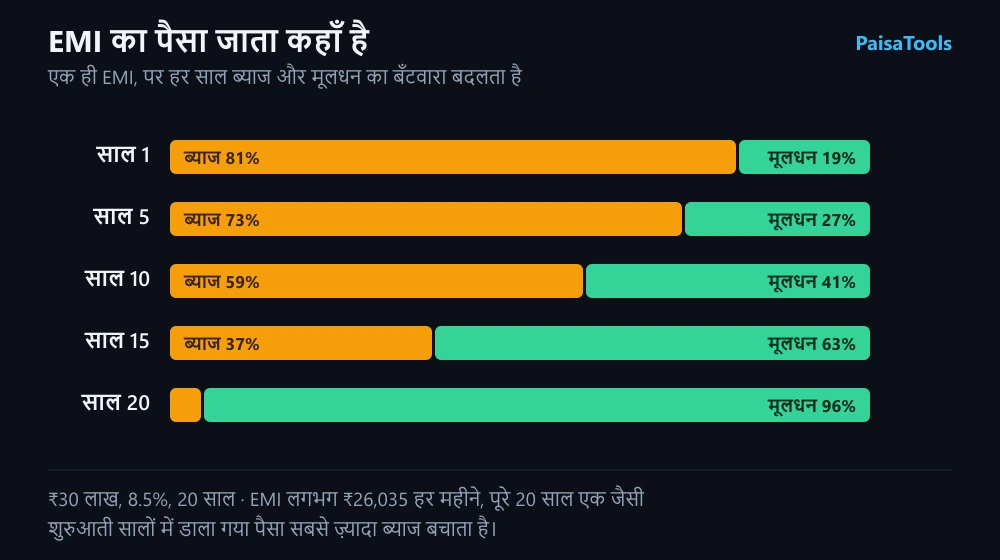
EMI हर महीने एक जैसी रहती है, पर उसके अंदर का बँटवारा हर महीने बदलता है। शुरुआती सालों में EMI का बड़ा हिस्सा ब्याज में जाता है और बहुत थोड़ा मूलधन घटाता है। आख़िरी सालों में यह उल्टा हो जाता है।
इसका सीधा नतीजा यही है कि prepayment का असर वक़्त पर निर्भर करता है। शुरू के सालों में डाला गया एक लाख उतना ही एक लाख आख़िरी सालों में डाले गए एक लाख से कई गुना ज़्यादा ब्याज बचाता है, क्योंकि वह उस मूलधन को हटाता है जिस पर अभी बीस साल ब्याज लगना बाक़ी था।
यही एक बात पूरे फ़ैसले की जड़ है। जल्दी खत्म करना है तो सवाल "कितना" से पहले "कब" का है।
तीन तरीके, और तीनों का असर अलग
- EMI बढ़ा देना। हर साल salary बढ़ने पर EMI भी उसी अनुपात में बढ़ा दीजिए। यह सबसे कम तकलीफ़ वाला तरीका है क्योंकि बढ़ी हुई EMI कभी आपकी आदत का हिस्सा बनती ही नहीं।
- साल में एक extra EMI। बोनस आने पर एक अतिरिक्त EMI जमा कर दीजिए। बीस साल के loan में यह अकेले कई साल काट देता है, और महीने के बजट पर कोई असर नहीं डालता।
- एकमुश्त prepayment। बड़ी रकम आने पर मूलधन में डाल दीजिए। सबसे ताक़तवर तरीका, पर सबसे कम बार मुमकिन।
prepayment करते समय बैंक दो विकल्प देता है और यहीं ज़्यादातर लोग चूक जाते हैं: EMI घटा दें या tenure घटा दें। EMI घटाने पर हर महीने राहत मिलती है पर ब्याज की बचत बहुत कम रहती है, क्योंकि loan उतने ही साल चलता है। Tenure घटाने पर EMI वैसी ही रहती है और बचत कई गुना ज़्यादा होती है। बैंक डिफ़ॉल्ट रूप से अक्सर EMI घटाता है — इसलिए हर बार लिखकर कहिए कि tenure घटाना है।
क्या prepayment पर जुर्माना लगता है
Floating rate वाले home loan पर, जो व्यक्तिगत नाम से लिया गया हो, बैंक prepayment या foreclosure charge नहीं लगा सकता। यह नियम है, बैंक की मेहरबानी नहीं, और यह वह जानकारी है जिसे branch में हमेशा नहीं बताया जाता।
Fixed rate वाले loan पर charge लग सकता है। इसलिए prepay करने से पहले अपने sanction letter में यह देख लीजिए कि आपका loan floating है या fixed — यह एक लाइन हज़ारों रुपये की हो सकती है।
अपने loan पर prepay करें या निवेश — हिसाब देखिएकब prepay नहीं करना चाहिए
यह हिस्सा कम लिखा जाता है और असल में सबसे ज़्यादा पैसे का है। Home loan भारत का सबसे सस्ता बड़ा कर्ज़ है, इसलिए हर हालत में उसे खत्म करना समझदारी नहीं होती।
- जब emergency fund बना ही न हो। loan खत्म करके खाता खाली कर लेना और फिर अगली मुसीबत में personal loan लेना — यह सस्ता कर्ज़ हटाकर महँगा कर्ज़ लाना है।
- जब उसी पैसे पर मिलने वाला return loan की दर से साफ़ ज़्यादा हो, और आप उस return को लेकर ईमानदार हों। यहाँ तुलना loan की दर और आपके निवेश के after-tax return के बीच है, किसी उम्मीद के बीच नहीं।
- जब आपके पास credit card का बकाया या personal loan चल रहा हो। वो पहले खत्म होने चाहिए — उनकी दर home loan से कई गुना है।
- जब loan के आख़िरी दो-तीन साल बचे हों। तब तक ब्याज का ज़्यादातर हिस्सा जा चुका होता है और prepay करने से बचत बहुत कम बचती है।
टैक्स वाली बात, जो अक्सर बढ़ा-चढ़ाकर बताई जाती है
पुरानी tax regime में home loan के ब्याज पर धारा 24(b) (नए Income-tax Act, 2025 में section 22) के तहत छूट मिलती है और मूलधन पर 80C (नए Income-tax Act, 2025 में section 123) के तहत। इसी वजह से यह दलील दी जाती है कि loan चलने देना चाहिए।
दलील आधी सही है। छूट सिर्फ़ उतनी है जितना टैक्स आप उस रकम पर बचाते हैं — यानी ब्याज का एक हिस्सा, पूरा ब्याज नहीं। बाक़ी ब्याज आपकी जेब से ही जाता है। और नई regime में यह छूट है ही नहीं, इसलिए नई regime वालों के लिए यह दलील पूरी तरह बेकार है। पहले देखिए आप किस regime में हैं, फिर तय कीजिए।
सबसे साफ़ रास्ता यही है: पहले महँगे कर्ज़ हटाइए, फिर emergency fund बनाइए, फिर हर साल EMI बढ़ाते रहिए और बोनस से एक extra EMI डालते रहिए — और हर prepayment पर बैंक से वही विकल्प चुनवाइए जो ऊपर बताया गया है। यह बिना किसी बड़ी रकम के बीस साल के loan को काफ़ी छोटा कर देता है।
Frequently asked questions
- Home loan prepay करने पर EMI घटाएं या tenure?
- Tenure घटाना लगभग हमेशा ज़्यादा बचाता है, क्योंकि EMI वैसी ही रहती है और ब्याज कम सालों तक लगता है। EMI घटाने पर हर महीने राहत मिलती है पर loan उतने ही साल चलता है, इसलिए ब्याज की बचत काफ़ी कम रह जाती है। बैंक अक्सर डिफ़ॉल्ट रूप से EMI घटाता है, इसलिए लिखकर tenure घटाने को कहिए।
- क्या home loan prepayment पर जुर्माना लगता है?
- व्यक्तिगत नाम से लिए गए floating rate home loan पर बैंक prepayment या foreclosure charge नहीं लगा सकता। Fixed rate वाले loan पर charge लग सकता है, इसलिए prepay करने से पहले sanction letter में देख लीजिए कि आपका loan किस तरह का है।
- Home loan जल्दी खत्म करना चाहिए या पैसा निवेश करना चाहिए?
- तुलना loan की दर और उसी पैसे पर मिलने वाले after-tax return के बीच है। पर उससे पहले दो शर्तें हैं: emergency fund बना हो, और credit card या personal जैसा कोई महँगा कर्ज़ बाक़ी न हो। दोनों में से कोई अधूरी है तो वही पहले पूरी कीजिए।
- Prepayment कब करना सबसे फ़ायदेमंद है?
- जितना जल्दी हो सके। शुरुआती सालों में EMI का बड़ा हिस्सा ब्याज में जाता है, इसलिए तब डाला गया पैसा उस मूलधन को हटाता है जिस पर अभी कई साल ब्याज लगना बाक़ी था। आख़िरी दो-तीन सालों में prepay करने से बचत बहुत कम रह जाती है।
- क्या टैक्स छूट के लिए home loan चलने देना चाहिए?
- यह दलील आधी सही है। छूट सिर्फ़ उतनी है जितना टैक्स आप बचाते हैं, पूरा ब्याज नहीं — बाक़ी ब्याज जेब से जाता है। और नई tax regime में यह छूट मिलती ही नहीं, इसलिए पहले देखिए कि आप किस regime में हैं।