
"Loan लेना चाहिए या नहीं" का कोई एक जवाब नहीं है, और जो लोग एक जवाब देते हैं वे या तो loan बेच रहे होते हैं या कर्ज़ से डरा रहे होते हैं। सही तरीका यह है कि loan से पाँच सवाल पूछे जाएँ। अगर पाँचों का जवाब ठीक आता है, कर्ज़ लेना समझदारी है। एक भी गड़बड़ है, तो वही कर्ज़ सालों भारी पड़ता है।
सवाल 1: पैसा किस चीज़ पर जा रहा है
यह सबसे ज़रूरी सवाल है और सबसे कम पूछा जाता है। कर्ज़ लेकर ऐसी चीज़ खरीदना जिसकी कीमत बढ़ती है या जो कमाई बढ़ाती है — घर, पढ़ाई, अपना काम — अलग बात है। कर्ज़ लेकर ऐसी चीज़ खरीदना जिसकी कीमत घटती है — फ़ोन, छुट्टी, शादी का अतिरिक्त खर्च — अलग बात है।
दूसरी वाली हालत में आप उस चीज़ के लिए दो बार पैसा देते हैं: एक बार कीमत, दूसरी बार ब्याज। और जब तक EMI खत्म होती है, चीज़ की कीमत उससे कहीं कम रह चुकी होती है।
अपने नंबर से देखिएHome Loan Eligibility CalculatorHow much home loan you can get on your salaryसवाल 2: EMI आपकी आमदनी का कितना हिस्सा है
बैंक आपकी सारी EMI मिलाकर आम तौर पर take-home salary के 40 से 50 प्रतिशत तक जाने देते हैं, और home loan में कई बार उससे भी ऊपर। यह वह सीमा है जिस पर बैंक को पैसा वापस मिलने का भरोसा है — यह वह सीमा नहीं है जिस पर आपका बाक़ी जीवन ठीक चलेगा। घर की सुरक्षित सीमा इससे काफ़ी नीचे है: सारी EMI मिलाकर take-home के एक तिहाई के आसपास, और home loan को छोड़कर बाक़ी सब मिलाकर उसका आधा भी नहीं। इस सीमा के ऊपर हर महीना तंग रहता है और कोई भी छोटी दिक़्क़त सीधे नए कर्ज़ में बदलती है।
सवाल 3: कौन-सा loan है
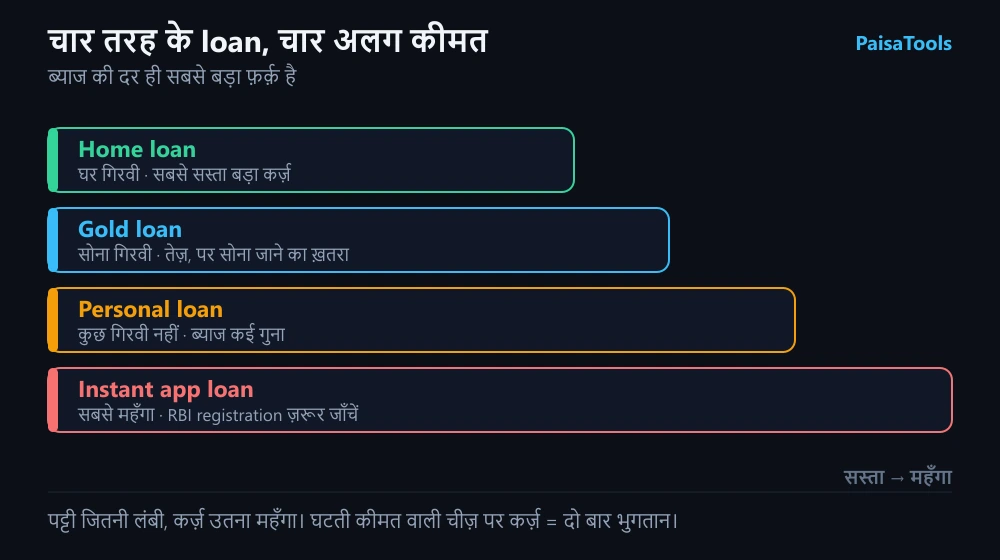
चारों तरह के कर्ज़ एक जैसे नहीं हैं, और ब्याज की दर उनके बीच का सबसे बड़ा फ़र्क़ है।
- Home loan — सबसे सस्ता बड़ा कर्ज़, क्योंकि घर गिरवी रहता है। ब्याज एक अंक में रहता है और पुरानी regime में टैक्स छूट भी मिलती है। लेने लायक कर्ज़, अगर EMI सीमा में हो।
- Gold loan — सोना गिरवी रखकर, इसलिए personal loan से सस्ता और तेज़। ख़तरा यह है कि चुका न पाने पर सोना चला जाता है, और वह आम तौर पर घर का आख़िरी सहारा होता है।
- Personal loan — कुछ गिरवी नहीं, इसलिए ब्याज कई गुना ऊँचा। असली ज़रूरत के लिए ठीक, शौक़ के लिए महँगा। लेने से पहले processing fee और pre-closure की शर्तें ज़रूर देखिए।
- Instant app loan — सबसे महँगा और सबसे ख़तरनाक। कई app RBI के पास registered ही नहीं होते, फ़ीस अलग से कटती है, और वसूली के तरीके अक्सर ग़ैरक़ानूनी होते हैं। कोई भी app लेने से पहले यह देखिए कि उसके पीछे कौन-सा registered बैंक या NBFC है — नाम न मिले तो वहीं रुक जाइए।
सवाल 4: चुकाने का पक्का ज़रिया क्या है
कर्ज़ की योजना उम्मीद पर नहीं, आज की आमदनी पर बननी चाहिए। "अगले साल promotion हो जाएगा", "variable आ जाएगा", "freelancing से निकल आएगा" — ये सब सही हो सकते हैं, पर EMI हर महीने पक्की है और वे नहीं।
एक आसान कसौटी है। अगर आपकी आमदनी तीन महीने रुक जाए, तो क्या EMI चलती रहेगी? अगर जवाब नहीं है, तो पहले तीन से छह महीने का emergency fund बनाइए, फिर कर्ज़ लीजिए। यह क्रम उलटा करने पर ही ज़्यादातर लोग कर्ज़ के जाल में फँसते हैं।
EMI निकालिए और देखिए वह आपकी salary का कितना हिस्सा हैसवाल 5: इंतज़ार करने पर क्या होगा
आख़िरी सवाल सबसे ईमानदार है। अगर आप छह महीने रुककर उतना पैसा जोड़ लें, तो क्या बदल जाएगा?
इलाज या पढ़ाई की fees में रुकना मुमकिन नहीं — वहाँ कर्ज़ लेना सही है। फ़ोन, गाड़ी या शादी के अतिरिक्त खर्च में रुकना पूरी तरह मुमकिन है, और रुकने से पूरा ब्याज बच जाता है। यही अंतर है ज़रूरत और इच्छा के बीच, और इसे कर्ज़ लेने से पहले तय करना ही असली फ़ैसला है।
छोटा सा निचोड़
कर्ज़ अपने आप में बुरा नहीं है। भारत में घर लगभग हमेशा कर्ज़ से ही बनता है, और अपना काम शुरू करने में भी वही रास्ता है। जो बुरा है वह है आमदनी से बड़ी EMI, घटती कीमत वाली चीज़ पर लिया गया कर्ज़, और ऐसी जगह से लिया गया कर्ज़ जिसके पीछे कोई registered बैंक या NBFC नहीं है।
पाँचों सवाल पूछ लीजिए। जवाब आमतौर पर साफ़ निकल आता है, और तब बैंक की सीमा नहीं, आपकी सीमा फ़ैसला करती है।
अचानक पैसे चाहिए? Emergency में पैसे कहाँ से लाएँFrequently asked questions
- EMI salary का कितना हिस्सा होनी चाहिए?
- बैंक आम तौर पर सारी EMI मिलाकर take-home के 40 से 50 प्रतिशत तक जाने देते हैं, पर वह बैंक की सुरक्षा की सीमा है, आपकी नहीं। घर के लिए सुरक्षित स्तर काफ़ी नीचे है — सारी EMI मिलाकर take-home के करीब एक तिहाई, और home loan छोड़कर बाक़ी सब मिलाकर उसका आधा भी नहीं।
- कौन-सा loan सबसे सस्ता पड़ता है?
- Home loan, क्योंकि उसमें घर गिरवी रहता है और पुरानी tax regime में छूट भी मिलती है। उसके बाद gold loan, फिर personal loan। Instant app loan सबसे महँगा है और कई app RBI के पास registered भी नहीं होते।
- Instant loan app से loan लेना सुरक्षित है?
- तभी, जब app के पीछे कोई RBI-registered बैंक या NBFC साफ़ लिखा हो। वह नाम न मिले तो नहीं लेना चाहिए — ऐसे app में फ़ीस पहले ही काट ली जाती है, ब्याज बहुत ऊँचा होता है और वसूली के तरीके अक्सर ग़ैरक़ानूनी होते हैं।
- Loan लेने से पहले emergency fund ज़रूरी है?
- हाँ, और यही क्रम ज़्यादातर लोग उल्टा कर देते हैं। कसौटी सीधी है: अगर आपकी आमदनी तीन महीने रुक जाए तो क्या EMI चलती रहेगी? जवाब नहीं है तो पहले तीन से छह महीने का fund बनाइए, फिर कर्ज़ लीजिए।
- किस चीज़ के लिए loan नहीं लेना चाहिए?
- ऐसी चीज़ के लिए जिसकी कीमत समय के साथ घटती है और जिसमें इंतज़ार मुमकिन है — फ़ोन, छुट्टी, शादी का अतिरिक्त खर्च। वहाँ आप दो बार पैसा देते हैं, एक बार कीमत और एक बार ब्याज, और EMI खत्म होने तक चीज़ की कीमत उससे कहीं कम रह जाती है।