
Passive income का मतलब है ऐसी आमदनी जो हर महीने आपके रोज़ के काम के बिना आती रहे। Internet पर यह शब्द ज़्यादातर course, app या 'घर बैठे कमाई' बेचने के लिए इस्तेमाल होता है। असलियत सीधी है और थोड़ी कड़वी भी: passive income पैसे से आती है, और पहले वह पैसा बनाना पड़ता है।
असली passive income के चार रास्ते
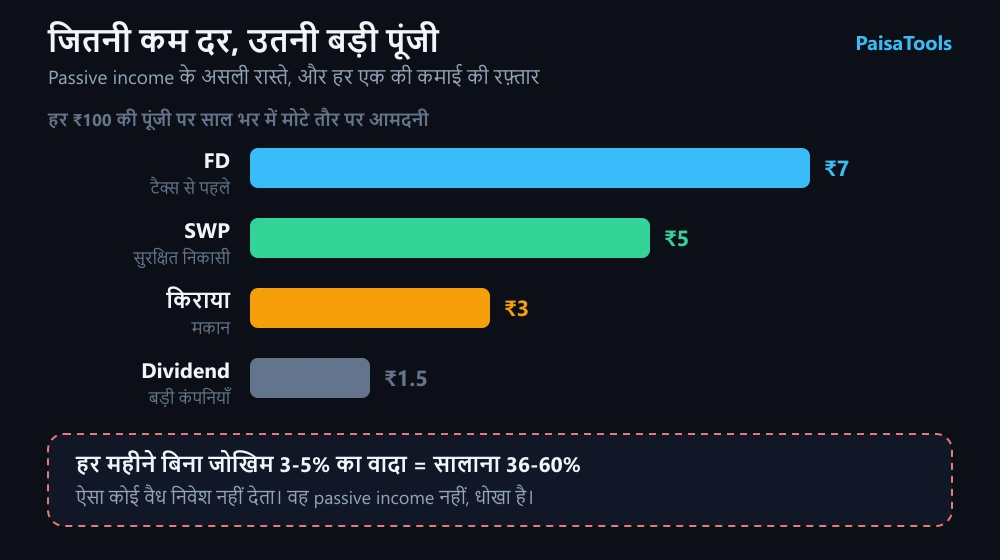
- ब्याज — FD, post office की monthly income scheme, और 60 से ऊपर वालों के लिए Senior Citizen Savings Scheme। सबसे सुरक्षित, पर ब्याज पर पूरा टैक्स लगता है और महँगाई इसे धीरे-धीरे खाती है।
- SWP — mutual fund में जमा पूंजी से हर महीने तय रकम निकालना। बाक़ी पैसा निवेशित रहकर बढ़ता रहता है, इसलिए लंबी अवधि में आमदनी महँगाई से मुक़ाबला कर पाती है।
- किराया — दुकान या मकान। सबसे 'असली' लगता है, पर भारत में घर का किराया उसकी कीमत के मुक़ाबले बहुत कम होता है, और खाली महीने, मरम्मत और property tax अलग।
- Dividend — शेयरों या fund से मिलने वाला हिस्सा। बढ़ता हुआ होता है, पर बड़ी भारतीय कंपनियों का dividend उनकी कीमत के मुक़ाबले छोटा है।
हर महीने की आमदनी के लिए कितनी पूंजी चाहिए
यही वो हिसाब है जो ज़्यादातर लोग नहीं करते। फ़ॉर्मूला छोटा है: जितनी सालाना आमदनी चाहिए, उसे उस रास्ते की सालाना दर से भाग दीजिए।
- हर महीने ₹10,000 के लिए: FD में करीब ₹17 लाख, SWP में करीब ₹24 लाख, किराए से करीब ₹40 लाख की property, dividend से करीब ₹80 लाख।
- हर महीने ₹25,000 के लिए: FD में करीब ₹43 लाख, SWP में करीब ₹60 लाख, किराए से करीब ₹1 करोड़, dividend से करीब ₹2 करोड़।
- हर महीने ₹50,000 के लिए: FD में करीब ₹86 लाख, SWP में करीब ₹1.2 करोड़, किराए से करीब ₹2 करोड़, dividend से करीब ₹4 करोड़।
- ये टैक्स से पहले के आंकड़े हैं। FD का ब्याज पूरी तरह slab पर टैक्स होता है, इसलिए हाथ में आने वाली आमदनी इससे कम रहती है।
यह सूची एक बात साफ़ कर देती है: छोटी पूंजी से बड़ी passive income का कोई सुरक्षित रास्ता नहीं है। इसलिए पहला काम passive income ढूँढना नहीं, पूंजी बनाना है — और वहाँ SIP जैसा नियमित निवेश सबसे भरोसेमंद साथी है।
SWP से अपनी पूंजी पर हर महीने कितनी आमदनी बनेगी — हिसाब देखिएFD की आमदनी क्यों धीरे-धीरे घटती है
FD से मिलने वाला ₹25,000 हर साल ₹25,000 ही रहता है, जबकि खर्च हर साल बढ़ता है। दस साल बाद उसी ₹25,000 की खरीदने की ताकत काफ़ी कम हो चुकी होती है। इसलिए जो लोग पूरी ज़िंदगी की आमदनी FD पर टिकाते हैं, उन्हें बीच में मूलधन तोड़ना पड़ता है।
SWP में निकासी की दर पूंजी के बढ़ने की दर से कम रखी जाए, तो पूंजी बची भी रहती है और आमदनी समय के साथ बढ़ाई भी जा सकती है। इसमें बाज़ार का उतार-चढ़ाव है, इसलिए कई लोग दोनों को मिलाते हैं — कुछ साल का खर्च FD में, बाक़ी fund में।
इन 'passive income' ऑफ़रों से दूर रहिए
- जो भी स्कीम हर महीने बिना जोखिम के 3, 4 या 5 प्रतिशत देने का वादा करे। यह सालाना 36 से 60 प्रतिशत है, और ऐसा कोई वैध निवेश नहीं देता।
- Telegram या WhatsApp पर 'task' पूरे करके कमाई — like, review या rating के बदले पैसे। शुरू में छोटी रकम मिलती है, फिर बड़ी रकम 'जमा' करवाई जाती है।
- Trading course या 'signal' group जो passive income बेचते हैं। Trading काम है, passive नहीं — और ज़्यादातर लोग उसमें पैसा गँवाते हैं।
- नए लोग जोड़ने पर कमाई वाली MLM स्कीम। आमदनी product से नहीं, नीचे जुड़ने वालों से आती है, और एक दिन रुक जाती है।
शुरुआत कहाँ से करें
पहले तीन से छह महीने का emergency fund। फिर हर महीने नियमित निवेश, बढ़ती salary के साथ बढ़ता हुआ। पूंजी बनने के साथ-साथ उसका एक हिस्सा आमदनी देने वाले रास्तों में जाता है — ब्याज, SWP, किराया या dividend। Passive income कोई छोटा रास्ता नहीं है; यह लंबे समय तक किए गए धीमे और उबाऊ काम का इनाम है।
Frequently asked questions
- हर महीने ₹25,000 passive income के लिए कितना पैसा चाहिए?
- रास्ते पर निर्भर है। टैक्स से पहले FD में करीब ₹43 लाख, 5% सालाना SWP में करीब ₹60 लाख, 3% किराए वाली property में करीब ₹1 करोड़, और करीब 1.5% dividend से करीब ₹2 करोड़। FD का ब्याज slab पर टैक्स होता है, इसलिए हाथ में कम आता है।
- Passive income के सबसे सुरक्षित तरीके कौन-से हैं?
- FD, post office की monthly income scheme और 60 से ऊपर वालों के लिए Senior Citizen Savings Scheme सबसे सुरक्षित हैं। इनमें मूलधन सुरक्षित रहता है, पर ब्याज पर टैक्स लगता है और आमदनी महँगाई के साथ नहीं बढ़ती।
- क्या कम पैसे से passive income बन सकती है?
- छोटी पूंजी से छोटी ही आमदनी बनती है — कोई सुरक्षित रास्ता ₹1 लाख से हर महीने बड़ी रकम नहीं देता। इसलिए पहला काम पूंजी बनाना है, जिसके लिए SIP जैसा नियमित निवेश सबसे भरोसेमंद है।
- SWP और FD में passive income के लिए कौन बेहतर है?
- FD में आमदनी तय और सुरक्षित है पर पूरी तरह टैक्स होती है और महँगाई के साथ नहीं बढ़ती। SWP में बाज़ार का जोखिम है, पर निकासी दर कम रखी जाए तो पूंजी बची रहती है और आमदनी समय के साथ बढ़ाई जा सकती है। कई लोग दोनों को मिलाते हैं।
- हर महीने 5% return वाली स्कीम सही है?
- नहीं। हर महीने 5% का मतलब सालाना करीब 60% है, और कोई भी वैध निवेश बिना जोखिम के ऐसा लगातार नहीं देता। ऐसे वादे आम तौर पर Ponzi या धोखाधड़ी होते हैं, जिनमें शुरुआती लोगों को नए लोगों के पैसे से भुगतान होता है।