
Post office में पैसा डबल करने वाली स्कीम का नाम है किसान विकास पत्र, यानी KVP। नाम में किसान है, पर इसे कोई भी भारतीय नागरिक खरीद सकता है। इसकी पूरी पहचान एक वादा है — जितना लगाया, तय समय बाद उसका दोगुना। वादा सच है। सवाल यह है कि वह दोगुना असल में कितना है।
KVP काम कैसे करता है
- कम से कम ₹1,000 से शुरू, ₹100 के गुणकों में। ऊपर की कोई सीमा नहीं।
- ब्याज दर सरकार हर तिमाही तय करती है। अक्टूबर-दिसंबर 2026 की तिमाही के लिए भी यह 7.5% सालाना है - सरकार ने 30 सितंबर 2026 को सारी दरें पिछली तिमाही जैसी रखीं - और अप्रैल 2023 से नहीं बदली।
- जिस दिन आप खरीदते हैं, उस दिन की दर पूरी अवधि के लिए लॉक हो जाती है। बाद में दर घटे या बढ़े, आपके certificate पर असर नहीं पड़ता।
- ₹50,000 से ऊपर PAN ज़रूरी है, और ₹10 लाख से ऊपर आमदनी का सबूत।
- Single, joint, और नाबालिग के नाम पर भी खुलता है। Certificate गिरवी रखकर loan भी लिया जा सकता है।
7.5% की मौजूदा दर पर पैसा 115 महीने में दोगुना होता है, यानी 9 साल 7 महीने। ₹1 लाख लगाने पर 115 महीने बाद ₹2 लाख मिलते हैं। यह वही Rule of 72 है — 72 को 7.5 से भाग दीजिए तो करीब 9.6 साल आता है।
टैक्स के बाद दोगुना नहीं रहता
KVP पर कोई टैक्स छूट नहीं है। न लगाते समय 80C (नए Income-tax Act, 2025 में section 123), न ब्याज पर कोई राहत। पूरा ब्याज आपकी income slab के हिसाब से टैक्स होता है — या तो हर साल बनते ब्याज पर, या पूरा एक साथ maturity वाले साल में। दोनों तरीके वैध हैं, पर एक बार चुना तरीका हर साल वही रखना होता है।
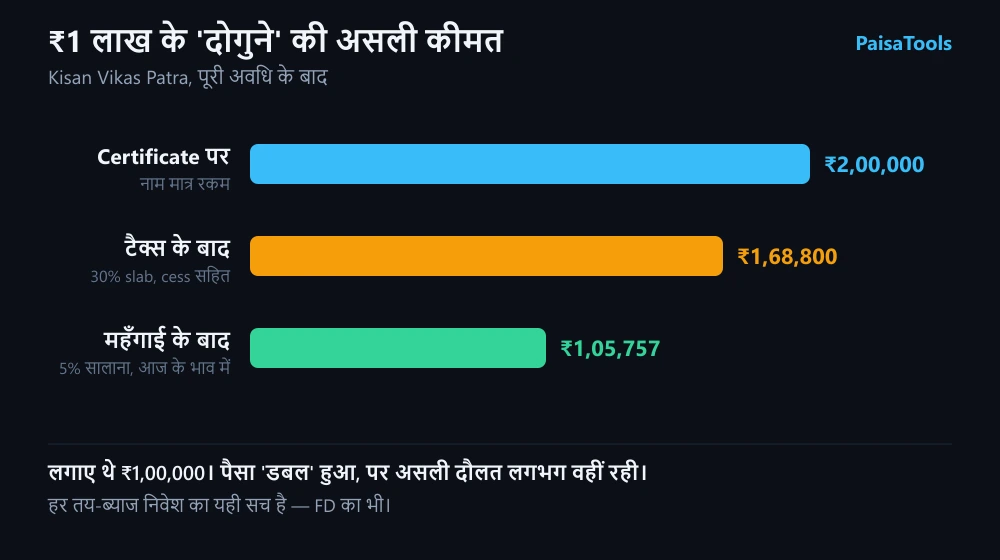
इसका असर देखिए। ₹1 लाख पर मिला ₹1 लाख ब्याज अगर 30% slab में है, तो cess मिलाकर करीब ₹31,200 टैक्स जाता है और हाथ में ₹1,68,800 आते हैं। 20% slab में ₹1,79,200। यानी टैक्स के बाद असली पैसा दोगुना होने में 30% slab वाले को करीब 12.7 साल लगते हैं और 20% वाले को 11.4 साल।
और महँगाई के बाद
पूरी अवधि में महँगाई 5% सालाना मानें, तो आज का ₹1 उस समय तक करीब ₹1.60 जितनी चीज़ खरीदेगा। ₹1,68,800 की खरीदने की ताकत आज के हिसाब से करीब ₹1,05,800 रह जाती है। मतलब पैसा 'डबल' होने के बावजूद असल में आपकी दौलत लगभग उतनी ही रही।
यह KVP की बुराई नहीं है। यह हर तय-ब्याज वाले निवेश का सच है — FD का भी यही हाल है। फ़र्क़ सिर्फ़ इतना है कि KVP का विज्ञापन 'पैसा डबल' पर टिका है, इसलिए यह सच यहाँ ज़्यादा चुभता है।
बीच में पैसा चाहिए तो
खरीदने के ढाई साल बाद certificate तुड़वाया जा सकता है, पर तब ब्याज कम मिलता है। ढाई साल से पहले सिर्फ़ खाताधारक की मृत्यु, अदालत के आदेश, या गिरवी रखने वाली संस्था के ज़ब्त करने पर ही पैसा निकलता है। इसलिए वह पैसा KVP में मत डालिए जिसकी अगले तीन-चार साल में ज़रूरत पड़ सकती है।
Post Office की हर स्कीम: पैसा कितने साल में डबल (अक्टूबर-दिसंबर 2026)
KVP अकेली स्कीम है जो 'डबल' का वादा लिखकर करती है, पर post office की बाक़ी स्कीमें भी इसी गणित से चलती हैं। नीचे अक्टूबर-दिसंबर 2026 की दरें हैं, जो पिछली तिमाही से नहीं बदलीं, और हर स्कीम में ₹1 लाख को ₹2 लाख बनने में लगने वाला समय। जिन स्कीमों की अवधि इससे छोटी है, उनमें यह मानकर हिसाब है कि maturity पर पूरी रकम उसी दर पर दोबारा लगाई गई। टैक्स वाले आँकड़े 4% cess समेत हैं और हर साल ब्याज पर टैक्स भरने के हिसाब से - पहले टैक्स से पहले का समय, फिर 20% slab, फिर 30% slab:
- सुकन्या समृद्धि (8.2%, टैक्स-फ़्री): 8.8 साल, हर slab में यही - पर खाता सिर्फ़ 10 साल से कम उम्र की बेटी के नाम पर खुलता है
- Senior Citizen Savings Scheme (8.2%): ब्याज हर तिमाही खाते में आता है, मूलधन नहीं बढ़ता। ब्याज उसी दर पर दोबारा लगाते रहें तो 8.5 साल; ख़र्च करते रहें तो कुल ब्याज मूलधन के बराबर 12.2 साल में होता है
- NSC (7.7%, पाँच साल): 9.3 साल · 11.7 साल · 13.4 साल
- 5 साल वाली Time Deposit (7.5%): 9.3 साल · 11.8 साल · 13.5 साल
- KVP (7.5%): 9 साल 7 महीने · ब्याज का टैक्स maturity वाले साल में एक साथ भरने पर 11.4 साल · 12.7 साल
- Monthly Income Scheme (7.4%): ब्याज हर महीने मिलता है। दोबारा लगाते रहें तो 9.4 साल; वरना कुल ब्याज मूलधन के बराबर 13.5 साल में
- 3 साल वाली Time Deposit (7.1%): 9.8 साल · 12.4 साल · 14.3 साल
- 2 साल वाली Time Deposit (7.0%): 10.0 साल · 12.6 साल · 14.5 साल
- 1 साल वाली Time Deposit (6.9%): 10.1 साल · 12.8 साल · 14.7 साल
- PPF (7.1%, टैक्स-फ़्री): 10.1 साल, हर slab में यही
- Post Office RD (6.7%): हर महीने किस्त जाती है, इसलिए एकमुश्त 'डबल' का सवाल इस पर लागू नहीं होता - पाँच साल में ब्याज कुल जमा रकम का करीब 19% बनता है
- Post Office Savings Account (4%): टैक्स से पहले 17.7 साल
दो बातें इस सूची से साफ़ होती हैं। पहली, टैक्स से पहले NSC, 5 साल वाली TD और KVP लगभग बराबर हैं - 9.3 से 9.6 साल। इनके बीच असली फ़र्क़ टैक्स, lock-in और 80C की छूट से आता है, दर से नहीं। दूसरी, 30% slab में टैक्स-फ़्री PPF (10.1 साल) टैक्स वाली हर post office स्कीम से आगे निकल जाता है, भले उसकी दर कम दिखे।
₹1 लाख, 115 महीने बाद: किसमें कितना
KVP की अपनी अवधि, यानी 115 महीने, को पैमाना मानकर ₹1 लाख की तुलना - टैक्स से पहले, और यह मानकर कि छोटी अवधि वाली स्कीमों की रकम उसी दर पर दोबारा लगी: KVP में ठीक ₹2,00,000; NSC की दर पर करीब ₹2,03,600; 5 साल वाली TD की दर पर करीब ₹2,03,800; PPF की दर पर करीब ₹1,93,000; और सुकन्या समृद्धि की दर पर करीब ₹2,12,800। यानी KVP का 'डबल' बाज़ार में सबसे तेज़ नहीं है - उसकी ख़ूबी एक ही certificate में तय वादा है।
PPF Calculator — टैक्स-फ़्री 15 साल का हिसाबSukanya Samriddhi Calculator — बेटी के नाम का खाताPost Office RD Calculator — इस तिमाही की दर परPost Office के बाक़ी विकल्पों से तुलना
- NSC — पाँच साल, दर KVP से थोड़ी ऊँची, और 80C की छूट मिलती है। पुरानी tax regime वाले ज़्यादातर लोगों के लिए KVP से बेहतर।
- 5 साल वाली Time Deposit — दर लगभग KVP जितनी, और 80C की छूट भी। छोटी और तय अवधि चाहिए तो यह साफ़ विकल्प है।
- PPF — दर कम दिखती है, पर ब्याज और maturity दोनों पूरी तरह टैक्स-फ़्री। ऊँचे slab वाले के लिए टैक्स के बाद PPF आम तौर पर KVP से आगे निकल जाता है।
- Senior Citizen Savings Scheme — 60 से ऊपर वालों के लिए post office की सबसे ऊँची दरों में से एक, और हर तिमाही ब्याज। बुज़ुर्गों के लिए KVP से बेहतर लगभग हमेशा।
इन सबकी दरें भी हर तिमाही तय होती हैं, इसलिए निवेश से पहले India Post पर उस तिमाही की दर देख लीजिए।
FD और KVP जैसी तय-ब्याज स्कीम का maturity हिसाब देखिएKVP किसके लिए सही है
जो पूरी तरह सरकारी गारंटी चाहते हैं, जिनकी income slab कम है या शून्य है, जिन्हें 80C की ज़रूरत नहीं, और जो करीब दस साल पैसे को भूल सकते हैं — उनके लिए KVP सीधा और भरोसेमंद है। बच्चे के नाम पर लंबी अवधि का पैसा अलग रखने के लिए भी यह ठीक बैठता है।
जो 30% slab में हैं, उनके लिए KVP लगभग कभी सबसे अच्छा विकल्प नहीं होता — टैक्स-फ़्री PPF या 80C वाला NSC ज़्यादा देता है। और जो दस साल बाद असली दौलत बढ़ी हुई देखना चाहते हैं, उन्हें समझना होगा कि तय-ब्याज वाली कोई भी स्कीम महँगाई से मुश्किल से आगे निकलती है।
कितने साल में पैसा डबल होता है — FD, SBI, PPF, LIC और म्यूचुअल फंडलंबे लक्ष्य के लिए: 1 करोड़ कैसे बनाएंFrequently asked questions
- Post office में पैसा कितने साल में डबल होता है?
- किसान विकास पत्र में मौजूदा 7.5% दर पर पैसा 115 महीने में दोगुना होता है, यानी 9 साल 7 महीने। दर हर तिमाही तय होती है, पर खरीदने के दिन की दर पूरी अवधि के लिए लॉक रहती है। निवेश से पहले India Post पर उस तिमाही की दर देख लीजिए।
- KVP पर टैक्स लगता है?
- हाँ। KVP में न 80C की छूट है, न ब्याज पर कोई राहत। पूरा ब्याज आपकी income slab के हिसाब से टैक्स होता है, हर साल बनते ब्याज पर या maturity वाले साल में एक साथ। 30% slab में ₹1 लाख के ब्याज पर करीब ₹31,200 टैक्स बनता है।
- KVP बीच में तोड़ सकते हैं?
- खरीदने के ढाई साल बाद तोड़ सकते हैं, पर तब ब्याज कम मिलता है। ढाई साल से पहले सिर्फ़ खाताधारक की मृत्यु, अदालत के आदेश या गिरवी रखने वाली संस्था के ज़ब्त करने पर ही पैसा निकलता है।
- KVP अच्छा है या FD?
- दोनों पर ब्याज slab के हिसाब से टैक्स होता है, इसलिए फ़ैसला दर और अवधि से होता है। KVP में सरकारी गारंटी और लॉक दर है, पर पैसा ढाई साल तक फँसा रहता है। ऊँचे slab वालों के लिए टैक्स-फ़्री PPF या 80C वाला NSC अक्सर दोनों से बेहतर पड़ता है।
- Post office की किस स्कीम में पैसा सबसे जल्दी डबल होता है?
- अक्टूबर-दिसंबर 2026 की दरों पर सुकन्या समृद्धि (8.2%, टैक्स-फ़्री) में करीब 8.8 साल, पर यह सिर्फ़ बेटी के नाम पर खुलती है। बाक़ी में NSC और 5 साल वाली TD करीब 9.3 साल और KVP 9 साल 7 महीने लेते हैं - टैक्स से पहले।
- NSC में पैसा कितने साल में डबल होता है?
- 7.7% पर, maturity की रकम दोबारा उसी दर पर लगाने पर करीब 9.3 साल। NSC खुद पाँच साल की है, जिसमें ₹1 लाख करीब ₹1,44,900 बनता है। ब्याज टैक्स होता है, इसलिए 30% slab में असली समय करीब 13.4 साल है।
- Post office FD (Time Deposit) में पैसा कितने साल में डबल होता है?
- 5 साल वाली TD 7.5% पर करीब 9.3 साल, और 1 साल वाली 6.9% पर करीब 10.1 साल - दोनों में maturity की रकम उसी दर पर दोबारा लगाने की शर्त पर। ब्याज slab के हिसाब से टैक्स होता है।
- KVP में कितना पैसा लगा सकते हैं?
- कम से कम ₹1,000, ₹100 के गुणकों में, और ऊपर कोई सीमा नहीं। ₹50,000 से ज़्यादा पर PAN ज़रूरी है और ₹10 लाख से ज़्यादा पर आमदनी का सबूत देना होता है।