
Credit card को सही तरह इस्तेमाल करने वाले के लिए यह मुफ़्त का कर्ज़ है — पैसा बैंक का, ब्याज शून्य, ऊपर से cashback या reward। गलत तरह इस्तेमाल करने वाले के लिए यही card देश का सबसे महँगा कर्ज़ बन जाता है। फ़र्क़ सिर्फ़ तीन तारीख़ों और एक आदत का है।
तीन तारीख़ें जो सब तय करती हैं
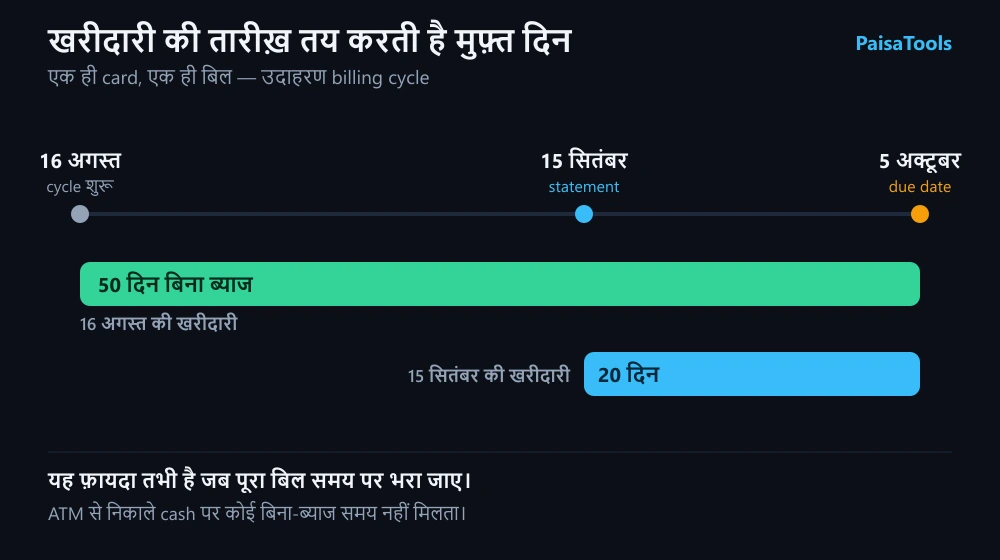
- Billing cycle — महीने भर की वह अवधि जिसकी सारी खरीदारी एक statement में आती है। जैसे 16 अगस्त से 15 सितंबर।
- Statement date — जिस दिन cycle बंद होती है और बैंक बताता है कि कितना देना है। ऊपर वाले उदाहरण में 15 सितंबर।
- Due date — जिस दिन तक भुगतान करना है। आम तौर पर statement के करीब 15 से 20 दिन बाद।
Card के बारे में सबसे ज़्यादा फ़ायदे वाली बात यही है: खरीदारी से लेकर due date तक का पूरा समय बिना ब्याज का होता है, बशर्ते पूरा बिल समय पर चुकाया जाए। इसलिए खरीदारी की तारीख़ तय करती है कि आपको कितने दिन का मुफ़्त पैसा मिला।
सबसे बड़ा जाल: Minimum Amount Due
हर statement में दो रकम लिखी होती हैं — Total Amount Due और Minimum Amount Due। Minimum आम तौर पर बकाया का करीब 5% होता है, और उसे भरने पर late fee नहीं लगती। पर उसी पल से पूरा interest-free फ़ायदा ख़त्म हो जाता है: बाक़ी बकाया पर हर खरीदारी की तारीख़ से ब्याज लगता है, जो महीने का 3 से 4 प्रतिशत यानी साल का 36 से 48 प्रतिशत तक होता है, और उस ब्याज पर 18% GST अलग। जब तक पूरा बकाया साफ़ न हो, नई खरीदारी पर भी पहले दिन से ब्याज लगता है। इसलिए ब्याज-मुक्त card का एक ही नियम है: हर बार Total Amount Due भरिए, minimum कभी नहीं।
Card को ब्याज-मुक्त रखने की आदतें
- Total Amount Due का auto-debit लगा दीजिए, minimum का नहीं। भूलने की गुंजाइश ही ख़त्म।
- Card से सिर्फ़ वही खरीदिए जिसका पैसा आज आपके खाते में है। Card पैसा उधार लेने का ज़रिया नहीं, भुगतान टालने का ज़रिया है।
- ATM से cash मत निकालिए। Cash withdrawal पर कोई interest-free समय नहीं मिलता, पहले दिन से ब्याज लगता है, और ऊपर से फ़ीस।
- Limit का 30% से कम इस्तेमाल रखिए। ज़्यादा इस्तेमाल CIBIL score को नीचे खींचता है, भले ही आप पूरा बिल भरते हों।
- बड़ी खरीदारी को 'EMI में बदलने' से पहले processing fee और उस पर GST जोड़कर देखिए। 'No cost EMI' में भी अक्सर छूट वापस ली गई होती है।
अगर एक बार चूक हो जाए
RBI के नियमों के तहत late payment charge तभी लगता है जब भुगतान due date से तीन दिन से ज़्यादा देर से हो। अगर due date निकल गई है, तो उन तीन दिनों में पूरा भुगतान कर दीजिए।
अगर बकाया इतना बड़ा है कि पूरा एक साथ नहीं भर सकते, तो minimum भरते रहना सबसे महँगा रास्ता है। उस बकाया को किसी सस्ते कर्ज़ से चुकाकर card को साफ़ करना — और फिर उसे दोबारा न भरना — कई गुना सस्ता पड़ता है।
Card का बकाया loan से चुकाने पर कितनी बचत — हिसाब देखिएCard बंद करना हो तो
RBI के नियमों के तहत पूरा बकाया चुकाने के बाद card बंद करने की अर्ज़ी 7 working days में पूरी करनी होती है, वरना बैंक को हर दिन ₹500 हर्जाना देना पड़ता है। पर बंद करने से पहले सोचिए: सबसे पुराना card बंद करने से आपकी credit history की उम्र घटती है और CIBIL पर असर पड़ सकता है। बिना सालाना फ़ीस वाला पुराना card अक्सर खुला रखना बेहतर होता है।
Frequently asked questions
- Credit card पर कितने दिन बिना ब्याज का समय मिलता है?
- खरीदारी की तारीख़ से due date तक, आम तौर पर 20 से 50 दिन। Billing cycle की शुरुआत में की गई खरीदारी को सबसे ज़्यादा समय मिलता है और statement date के पास की खरीदारी को सबसे कम। यह फ़ायदा तभी है जब पूरा बिल समय पर भरा जाए।
- Minimum amount due भरने से क्या होता है?
- Late fee नहीं लगती, पर interest-free फ़ायदा ख़त्म हो जाता है। बाक़ी बकाया पर हर खरीदारी की तारीख़ से महीने का 3 से 4 प्रतिशत ब्याज लगता है, उस पर 18% GST, और जब तक पूरा बकाया साफ़ न हो नई खरीदारी पर भी पहले दिन से ब्याज।
- Credit card से ATM cash निकालना ठीक है?
- नहीं। Cash withdrawal पर कोई interest-free समय नहीं मिलता, निकालने के दिन से ब्याज लगता है, और अलग से cash advance fee भी कटती है। यह card का सबसे महँगा इस्तेमाल है।
- Credit card का कितना limit इस्तेमाल करना चाहिए?
- 30% से कम रखना बेहतर है। ज़्यादा इस्तेमाल CIBIL score को नीचे खींचता है, भले ही आप हर महीने पूरा बिल भरते हों, क्योंकि report में आपका बकाया statement date के आसपास का दिखता है।
- Credit card late payment charge कब लगता है?
- RBI के नियमों के तहत तभी, जब भुगतान due date से तीन दिन से ज़्यादा देर से हो। Due date निकल जाए तो उन तीन दिनों के अंदर पूरा भुगतान कर दीजिए।