
कर्ज़ में फँसे ज़्यादातर लोग मेहनत की कमी से नहीं फँसे रहते। वे हर महीने थोड़ा-थोड़ा सब कर्ज़ों में बाँट देते हैं, सबसे महँगा कर्ज़ चलता रहता है, और साल भर बाद बकाया वहीं का वहीं दिखता है। निकलने का रास्ता कोई जादू नहीं है — एक क्रम है।
पहला कदम: पूरी सूची बनाइए
कागज़ पर हर कर्ज़ लिखिए — किसका है, कितना बाक़ी है, ब्याज दर कितनी है, और EMI या minimum कितना है। credit card, personal loan, gold loan, app वाले loan, दोस्तों-रिश्तेदारों का उधार, सब। ज़्यादातर लोग यह सूची बनाकर पहली बार देखते हैं कि उनका असली बकाया अंदाज़े से ज़्यादा है।
ब्याज दर वाला कॉलम सबसे ज़रूरी है, क्योंकि बकाया की रकम नहीं, ब्याज दर तय करती है कि कौन-सा कर्ज़ आपको हर महीने सबसे ज़्यादा खा रहा है।
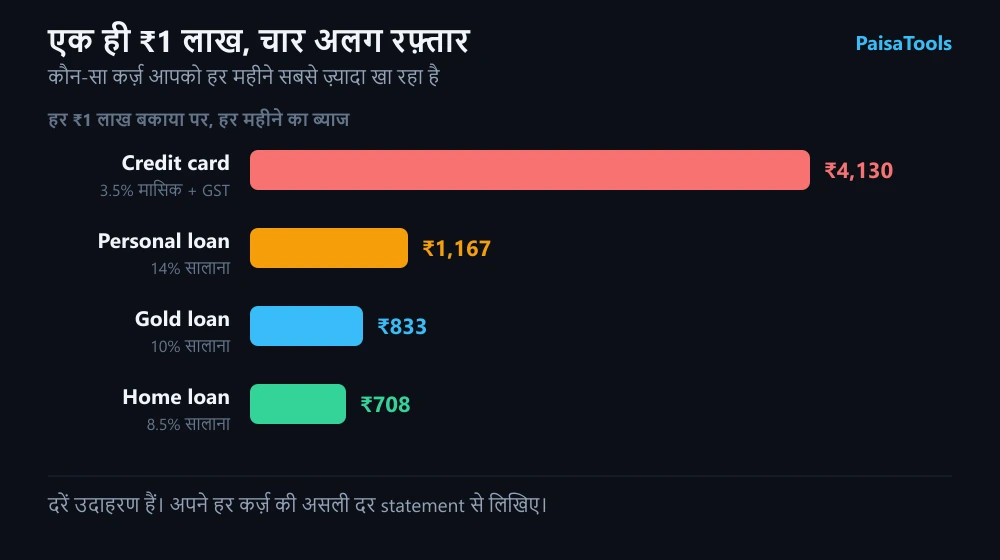
कौन-सा कर्ज़ पहले चुकाएं
सबसे असरदार तरीका है: हर कर्ज़ का minimum या EMI समय पर भरते रहिए, और जो भी अतिरिक्त पैसा बचे वह पूरा उस कर्ज़ में डालिए जिसकी ब्याज दर सबसे ऊँची है। वह खत्म हो जाए, तो उसकी पूरी रकम अगली सबसे ऊँची दर वाले कर्ज़ में लगा दीजिए। इस तरीके को avalanche कहते हैं और गणित के हिसाब से इसमें कुल ब्याज सबसे कम जाता है। दूसरा तरीका, snowball, सबसे छोटा बकाया पहले खत्म करता है — ब्याज थोड़ा ज़्यादा जाता है, पर जल्दी एक कर्ज़ बंद होने से हिम्मत बनी रहती है। जो पहले कई बार शुरू करके छोड़ चुके हैं, उनके लिए snowball ही बेहतर निकलता है।
Credit card का minimum due सबसे बड़ा जाल है
Minimum due भरने पर बैंक आपको 'समय पर भुगतान करने वाला' मानता है, late fee नहीं लगती, और लगता है सब ठीक है। असल में बाक़ी पूरी रकम पर हर महीने ब्याज लगता है, उस ब्याज पर GST लगता है, और नई खरीदारी पर interest-free समय भी खत्म हो जाता है। सिर्फ़ minimum भरते रहने पर एक मामूली बकाया सालों तक खिंचता है।
देखिए सिर्फ़ minimum भरने पर card का बकाया कितने साल चलेगामहँगे कर्ज़ को सस्ते कर्ज़ से बदलना
अगर credit card या app loan का बकाया बड़ा है, तो उसे किसी सस्ते कर्ज़ से एक बार में चुका देना सही हो सकता है — gold loan, FD या PPF पर loan, home loan का top-up, या बैंक का personal loan जिसकी दर card से कई गुना कम है। कई card कंपनियाँ balance transfer भी देती हैं, पर वह सस्ती दर अक्सर कुछ महीनों के लिए ही होती है।
यह रास्ता सिर्फ़ एक शर्त पर काम करता है: पुराना card खाली होने के बाद उसे फिर से नहीं भरना। वरना आपके पास एक नया loan और एक भरा हुआ card, दोनों होंगे — और कर्ज़ दोगुना।
Card का बकाया loan से चुकाएं तो कितना बचेगा — हिसाब देखिएSettlement, और उसकी असली कीमत
बैंक कई बार बकाया का कुछ हिस्सा लेकर मामला बंद करने को तैयार हो जाता है। उस वक़्त राहत लगती है, पर credit report में वह खाता 'closed' नहीं, 'settled' लिखा जाता है, और यह निशान सालों तक रहता है। अगले कई साल home loan या कोई भी सस्ता कर्ज़ मिलना मुश्किल हो सकता है।
Settlement आख़िरी रास्ता है, पहला नहीं। अगर करना ही पड़े, तो पूरी शर्तें लिखित में लीजिए, और हालात सुधरने पर बाक़ी रकम चुकाकर खाते को 'closed' करवाने की कोशिश कीजिए।
Recovery agent क्या नहीं कर सकते
- RBI के नियमों के तहत recovery agent सुबह 8 बजे से पहले और शाम 7 बजे के बाद फ़ोन नहीं कर सकते।
- धमकी, गाली, सार्वजनिक रूप से शर्मिंदा करना, या आपके रिश्तेदारों और दोस्तों को परेशान करना मना है।
- Agent को बैंक का authorisation दिखाना होता है। बिना पहचान वाले व्यक्ति से बात या भुगतान मत कीजिए।
- शिकायत पहले बैंक से कीजिए। 30 दिन में हल न हो तो RBI के शिकायत पोर्टल पर जा सकते हैं।
बाहर निकलने के बाद दोबारा न फँसें
कर्ज़ से निकले ज़्यादातर लोग दोबारा इसी वजह से फँसते हैं: अगली छोटी मुसीबत आई, बचत थी नहीं, और card फिर से भर गया। इसलिए आख़िरी कर्ज़ चुकने के बाद वही मासिक रकम सीधे एक emergency fund में डालिए, जब तक तीन से छह महीने का खर्च अलग न हो जाए।
और एक आदत जो सब बदल देती है: किसी भी कर्ज़ को चुकाने के लिए नया कर्ज़ — ख़ासकर instant app से — कभी मत लीजिए, जब तक वह पुराने से साफ़ सस्ता न हो। कर्ज़ घुमाने से कर्ज़ खत्म नहीं होता, सिर्फ़ उसकी तारीख़ बदलती है।
Frequently asked questions
- कई कर्ज़ हों तो पहले कौन-सा चुकाएं?
- सब कर्ज़ों का minimum या EMI समय पर भरते हुए, अतिरिक्त पैसा सबसे ऊँची ब्याज दर वाले कर्ज़ में डालिए — इसमें कुल ब्याज सबसे कम जाता है। अगर पहले कई बार शुरू करके छोड़ चुके हैं, तो सबसे छोटा बकाया पहले खत्म करना बेहतर है, क्योंकि जल्दी एक कर्ज़ बंद होने से हिम्मत बनी रहती है।
- क्या loan settlement करना सही है?
- यह आख़िरी रास्ता है। Settlement के बाद credit report में खाता 'settled' लिखा जाता है और यह निशान सालों तक रहता है, जिससे अगले कई साल सस्ता कर्ज़ मिलना मुश्किल हो सकता है। करना पड़े तो शर्तें लिखित में लीजिए।
- Recovery agent कितने बजे तक फ़ोन कर सकते हैं?
- RBI के नियमों के तहत सुबह 8 बजे से शाम 7 बजे के बीच ही। धमकी, गाली, सार्वजनिक रूप से शर्मिंदा करना या रिश्तेदारों को परेशान करना मना है। शिकायत पहले बैंक से करें, और 30 दिन में हल न हो तो RBI के शिकायत पोर्टल पर।
- Credit card का सिर्फ़ minimum due भरना ठीक है?
- नहीं। Minimum भरने से late fee नहीं लगती, पर बाक़ी पूरी रकम पर हर महीने ब्याज लगता है, उस पर GST लगता है, और नई खरीदारी पर interest-free समय भी चला जाता है। सिर्फ़ minimum भरते रहने पर मामूली बकाया सालों तक खिंचता है।
- कर्ज़ चुकाने के लिए नया loan लेना चाहिए?
- सिर्फ़ तब, जब नया loan पुराने से साफ़ सस्ता हो — जैसे credit card का बकाया gold loan या बैंक के personal loan से चुकाना — और पुराना card दोबारा न भरा जाए। Instant app से कर्ज़ लेकर कर्ज़ चुकाना लगभग हमेशा हालत और बिगाड़ता है।