
PPF यानी Public Provident Fund सरकार की चलाई हुई एक लंबी अवधि की बचत योजना है। इसकी खासियत ब्याज दर नहीं है — वह समय-समय पर बदलती रहती है। खासियत यह है कि इसमें कमाया गया ब्याज और मैच्योरिटी की पूरी रकम, दोनों पर कोई टैक्स नहीं लगता।
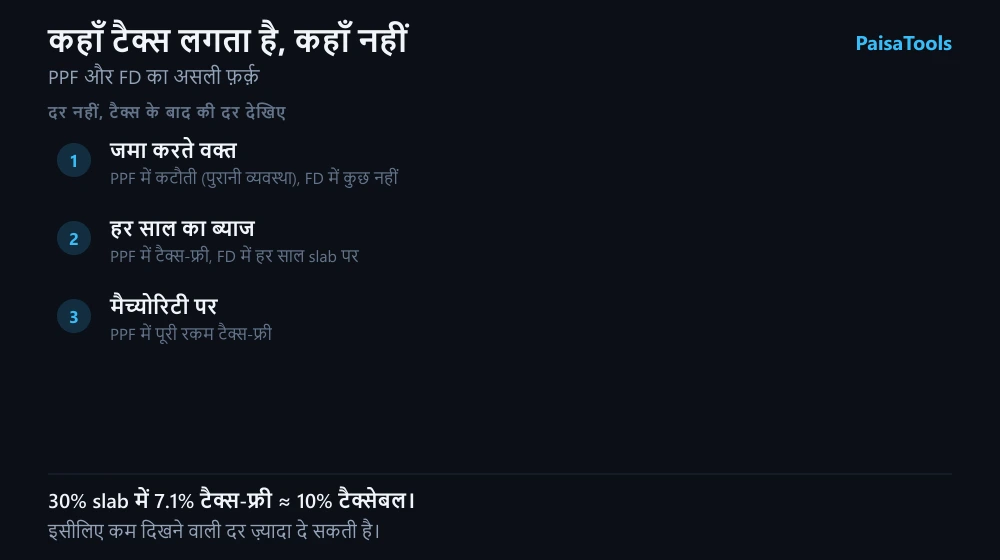
यही वजह है कि 7.1% की PPF अक्सर उस FD से बेहतर पड़ती है जो कागज़ पर 8% दिखा रही हो — क्योंकि FD का ब्याज हर साल आपकी आमदनी में जुड़ता है और आपके slab पर कटता है।
PPF की मुख्य बातें
- ब्याज दर FY2026-27 में 7.1% सालाना। सरकार इसे हर तिमाही देखती है, इसलिए यह आगे बदल सकती है।
- खाता 15 साल का होता है, और मैच्योरिटी के बाद 5-5 साल के ब्लॉक में बढ़ाया जा सकता है।
- एक साल में कम से कम ₹500 और ज़्यादा से ज़्यादा ₹1.5 लाख जमा हो सकते हैं।
- एक व्यक्ति के नाम एक ही खाता। नाबालिग बच्चे के नाम खाता खोला जा सकता है, पर कुल सीमा वही रहती है।
- जमा रकम पुरानी टैक्स व्यवस्था में कटौती के लिए गिनी जाती है — नई व्यवस्था में यह फायदा नहीं मिलता।
टैक्स-फ्री होने का असली मतलब
PPF उन गिनी-चुनी जगहों में है जहाँ तीनों चरण टैक्स-मुक्त हैं: जमा करते वक्त कटौती, हर साल का ब्याज, और मैच्योरिटी पर मिलने वाली रकम। FD में सिर्फ़ पहला चरण भी नहीं मिलता, और ब्याज हर साल टैक्स खाता है।
30% slab वाले के लिए इसका मतलब यह है कि 7.1% टैक्स-फ्री, लगभग 10.1% की टैक्सेबल दर के बराबर बैठता है। यही PPF की असली ताकत है — दर नहीं, दर का टिकाऊ होना।
15 साल का मतलब 15 साल तक पैसा फँसा रहना नहीं है
खाता खुलने के तीसरे से छठे साल के बीच जमा रकम पर कर्ज़ लिया जा सकता है, और सातवें साल से आंशिक निकासी शुरू हो जाती है — एक साल में एक बार, एक तय सीमा तक। मैच्योरिटी पर तीन रास्ते होते हैं: पूरा पैसा निकाल लीजिए, खाता बिना नया पैसा डाले चलने दीजिए और ब्याज कमाते रहिए, या 5 साल के ब्लॉक में बढ़ाकर जमा करना जारी रखिए। तीसरा विकल्प चुनने के लिए मैच्योरिटी के एक साल के अंदर आवेदन देना पड़ता है — वरना खाता अपने आप दूसरी श्रेणी में चला जाता है।
PPF किसके लिए सही है
- जिन्हें लंबी अवधि का ऐसा हिस्सा चाहिए जिसमें बाज़ार का उतार-चढ़ाव न हो।
- जो पुरानी टैक्स व्यवस्था में हैं और कटौती का फायदा ले सकते हैं।
- जिनकी आमदनी ऊँचे slab में है — टैक्स-फ्री ब्याज का फायदा वहीं सबसे ज़्यादा है।
- बच्चे की पढ़ाई जैसे 10-15 साल दूर के लक्ष्य के लिए, जहाँ तारीख़ पक्की है।
और किसके लिए नहीं: जिन्हें पैसा 3-5 साल में चाहिए, या जो पूरी बचत यहीं रखना चाहते हैं। 7.1% महँगाई से थोड़ा ही ऊपर है — यह पैसा बचाता है, बढ़ाता तेज़ी से नहीं।
अपनी जमा रकम पर PPF मैच्योरिटी देखिएFrequently asked questions
- क्या एक से ज़्यादा PPF खाते खोल सकते हैं?
- नहीं। एक व्यक्ति के नाम एक ही खाता चलता है। नाबालिग बच्चे के नाम अभिभावक खाता खोल सकते हैं, पर दोनों की कुल सालाना जमा सीमा मिलाकर ही गिनी जाती है।
- किसी साल पैसा न डाल पाऊँ तो?
- खाता निष्क्रिय हो जाता है। उसे दोबारा चालू करने के लिए छूटे हुए हर साल का न्यूनतम जमा और एक छोटी पेनल्टी देनी होती है। जब तक ऐसा न किया जाए, कर्ज़ और आंशिक निकासी बंद रहती है।
- ब्याज कब जुड़ता है?
- ब्याज की गणना महीने की पाँचवीं तारीख़ और महीने के आख़िर के बीच की सबसे कम बची रकम पर होती है, और जुड़ता साल के अंत में है। इसीलिए हर महीने की 5 तारीख़ से पहले जमा करना फायदेमंद रहता है।
- नई टैक्स व्यवस्था में PPF का फायदा है?
- ब्याज और मैच्योरिटी दोनों वहाँ भी टैक्स-फ्री रहते हैं। जो नहीं मिलता वह जमा पर मिलने वाली कटौती है — इसलिए फायदा कम ज़रूर होता है, खत्म नहीं।