
7 अक्टूबर 2026 को RBI ने repo rate 5.25% से बढ़ाकर 5.50% किया। floating rate वाले हर home loan की EMI या tenure अगली reset पर बढ़ेगी, और यहीं से सवाल उठता है: क्या अब fixed rate ले लेना चाहिए, या floating से fixed में switch कर लेना चाहिए?
दोनों में असल फ़र्क़
- Floating rate सीधे एक बाहरी benchmark से जुड़ा होता है, ज़्यादातर बैंकों में repo rate से। Repo बदला तो आपकी दर भी बदलेगी, कम से कम हर तीन महीने में एक बार reset के साथ।
- Fixed rate तय रहती है, पर लगभग हमेशा ऊँची होती है। बैंकों की अपनी listing में फ़र्क़ 1% से 1.7% तक दिखता है: Bank of Baroda में floating 7.20% से और fixed 8.90% से; PNB में floating 7.20% से और fixed 8.20% से।
- बहुत से 'fixed' loan पूरे tenure के लिए fixed नहीं होते। कुछ साल fixed रहते हैं और फिर floating में बदल जाते हैं। agreement में यह लाइन ज़रूर पढ़िए।
- Floating rate वाले home loan को समय से पहले चुकाने पर, व्यक्तिगत borrower से कोई prepayment या foreclosure charge नहीं लिया जा सकता (RBI का नियम)। Fixed rate पर charge लग सकता है।
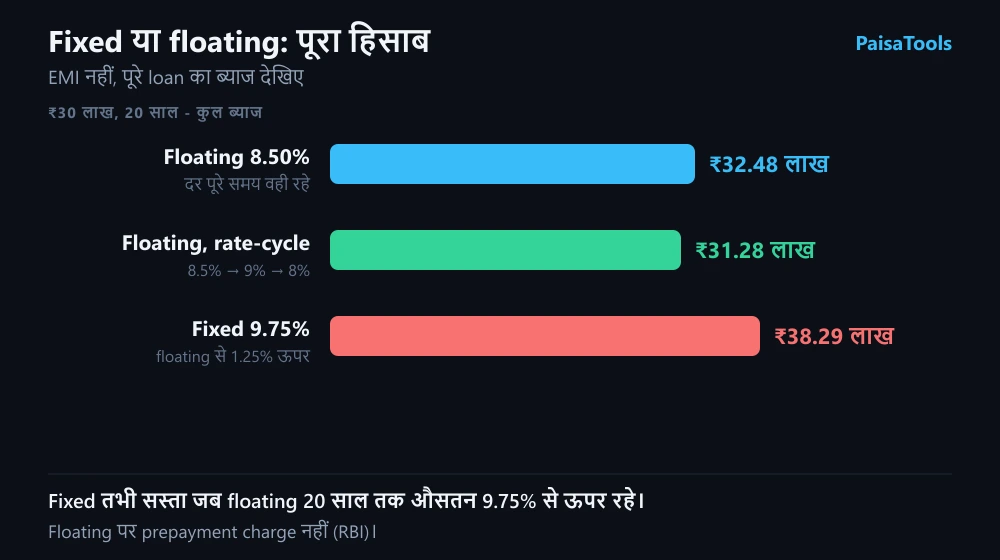
₹30 लाख के loan पर पूरा हिसाब
₹30 लाख, 20 साल। Floating 8.50% पर EMI ₹26,035 और 20 साल का कुल ब्याज ₹32.48 लाख। Fixed अगर 1.25% ऊपर, यानी 9.75% पर मिले, तो EMI ₹28,456 और कुल ब्याज ₹38.29 लाख: हर महीने ₹2,421 ज़्यादा, पूरे loan पर ₹5.81 लाख ज़्यादा। Fixed तभी जीतता है जब floating दर 20 साल का औसत निकालें तो 9.75% से ऊपर रहे, यानी आज से 1.25% और ऊपर, और वो भी पूरे loan भर। अब एक आम rate-cycle देखिए: दो साल 8.50%, फिर दो साल 9%, उसके बाद 8%। उस हालत में floating का कुल ब्याज ₹31.28 लाख आता है, fixed से ₹7 लाख कम।
Rate बढ़ने के बाद fixed क्यों सबसे महँगा पड़ सकता है
Fixed rate का दाम बैंक आज की दर और आगे की उम्मीद देखकर तय करता है। जब दर अभी-अभी बढ़ी हो, तब fixed rate भी ऊँचे स्तर पर तय होती है। अगर दो-तीन साल बाद rate-cycle पलटा, तो floating वाला सस्ता हो जाता है और fixed वाला ऊँची दर पर बँधा रह जाता है, ऊपर से switch या prepayment का charge।
कब fixed समझ आता है
- Loan छोटा और कम अवधि का है, 5 साल के आसपास, और fixed और floating का फ़र्क़ आधे प्रतिशत से कम है।
- आपकी कमाई बिल्कुल तय है और EMI में ₹1,000 का बढ़ना भी बजट तोड़ देता है। तब निश्चितता की क़ीमत देना ठीक है।
- आपको prepayment नहीं करना। Fixed का सबसे बड़ा नुकसान वही charge है जो समय से पहले चुकाने पर लगता है।
Floating वालों के पास बेहतर हथियार है
- RBI के 2023 के नियम के मुताबिक, reset के समय बैंक को आपको fixed rate में switch करने का विकल्प देना होगा, और यह भी बताना होगा कि switch का charge कितना है।
- उसी नियम में आपका हक़ है कि आप चुनें: EMI बढ़े या tenure। Tenure बढ़वाना सबसे महँगा विकल्प है, यह हिसाब हमारे rate-hike वाले लेख में है।
- बिना charge का prepayment floating की सबसे बड़ी ताक़त है। साल में एक EMI जितना भी अतिरिक्त भर दिया, तो rate बढ़ने का असर काफ़ी हद तक बेअसर हो जाता है।
Frequently asked questions
- Fixed और floating home loan में कौन सा बेहतर है?
- ज़्यादातर लंबे home loan में floating सस्ता पड़ता है, क्योंकि fixed rate आम तौर पर 1% से 1.7% ऊपर होती है और floating पर prepayment का कोई charge नहीं है। Fixed तभी जीतता है जब दरें लंबे समय तक ऊँची बनी रहें।
- क्या floating से fixed में switch कर सकते हैं?
- हाँ। RBI के 2023 के नियम के तहत reset के समय बैंक को fixed rate में switch का विकल्प और उसका charge बताना होता है।
- Floating home loan पर prepayment charge लगता है?
- व्यक्तिगत borrower के floating rate home loan पर बैंक prepayment या foreclosure charge नहीं ले सकते। Fixed rate loan पर लग सकता है।
- RBI के rate बढ़ाने पर fixed rate वालों की EMI बढ़ती है?
- जब तक rate fixed है, नहीं। पर कई 'fixed' loan कुछ साल बाद floating में बदल जाते हैं, तब से नई दर लगती है।