
होम लोन की अर्ज़ी में सबसे पहले यही सवाल आता है - मेरी सैलरी पर बैंक कितना देगा। बैंक इसका जवाब सैलरी से नहीं, एक अनुपात से निकालता है।
बैंक असल में क्या देखता है
इसे FOIR कहते हैं - आपकी कुल EMI आपकी आमदनी के कितने हिस्से तक जा सकती है। ज़्यादातर बैंक इसे 40% से 55% के बीच रखते हैं। यानी ₹35,000 की सैलरी पर हर महीने की EMI करीब ₹14,000 से ₹19,000 तक मंज़ूर होती है, इससे ऊपर नहीं।
- सैलरी वह मानी जाती है जो हाथ में आती है, CTC नहीं।
- पहले से चल रही कोई भी EMI - बाइक, पर्सनल लोन, कंज़्यूमर लोन - इसी सीमा में से घटती है।
- क्रेडिट कार्ड का न्यूनतम बकाया भी कई बैंक इसी हिसाब में जोड़ते हैं।
- उम्र से अवधि तय होती है, और अवधि से मंज़ूर रकम।
₹35,000 पर कितना बैठता है
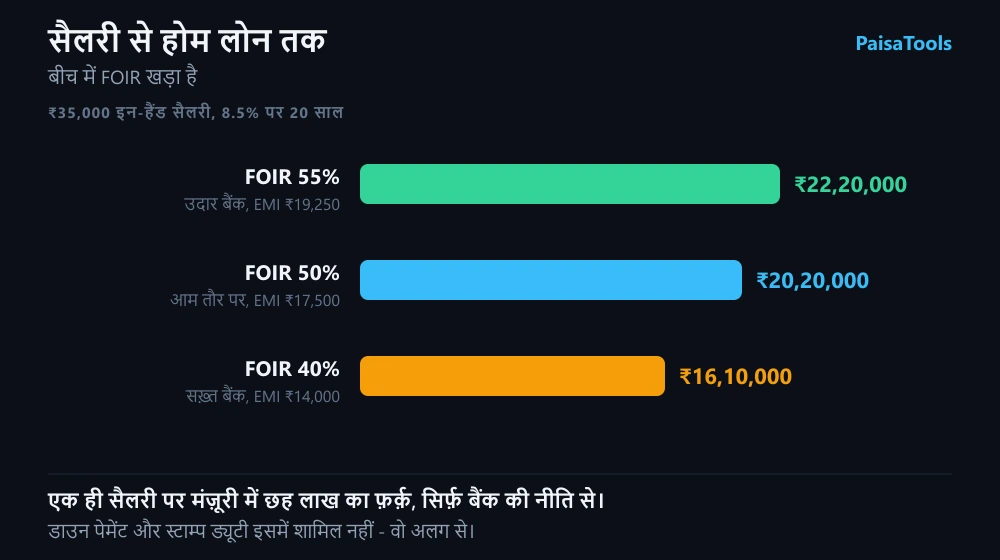
8.5% की दर पर 20 साल के लोन में हर ₹1 लाख पर EMI करीब ₹868 पड़ती है। FOIR 50% मानें तो EMI ₹17,500 बनती है, और उससे लोन लगभग ₹20 लाख। बैंक सख़्त हुआ और FOIR 40% रखा तो यही घटकर करीब ₹16 लाख रह जाता है; उदार हुआ और 55% माना तो ₹22 लाख तक जाता है। यानी एक ही सैलरी पर मंज़ूरी में छह लाख का फ़र्क़ सिर्फ़ बैंक की नीति से आ जाता है।
जो रकम लोन से नहीं आती
- डाउन पेमेंट: घर की क़ीमत का कम से कम 10-20% आपको खुद देना होता है, लोन उसे कवर नहीं करता।
- स्टाम्प ड्यूटी और रजिस्ट्रेशन: राज्य के हिसाब से क़ीमत का 5-8%, और यह भी लोन से बाहर है।
- प्रोसेसिंग फ़ीस, क़ानूनी और तकनीकी जाँच का खर्च।
- इसलिए ₹20 लाख के लोन के लिए हाथ में कम से कम चार-पाँच लाख रुपये अलग से चाहिए।
मंज़ूर रकम बढ़ानी हो तो
- चल रही छोटी EMI पहले बंद कीजिए - हर ₹1,000 की EMI लगभग ₹1.15 लाख की पात्रता खा जाती है।
- पति या पत्नी को co-applicant बनाइए; दोनों की आमदनी जुड़ जाती है।
- अवधि बढ़ाने से मंज़ूरी बढ़ती है, पर कुल ब्याज भी - यह अदला-बदली सोच-समझकर कीजिए।
- सिबिल स्कोर सुधारने पर दर कम मिलती है, और कम दर पर उसी EMI में ज़्यादा लोन आ जाता है।
Frequently asked questions
- ₹35,000 सैलरी पर कितना होम लोन मिल सकता है?
- ज़्यादातर बैंकों में करीब ₹16 लाख से ₹22 लाख के बीच, यह इस बात पर है कि बैंक आपकी आमदनी का कितना हिस्सा EMI के लिए मानता है और अवधि कितनी रखता है।
- FOIR क्या होता है?
- आपकी सारी EMI मिलकर आमदनी के कितने हिस्से तक जा सकती हैं, वही सीमा। बैंक इसे आम तौर पर 40% से 55% के बीच रखते हैं, और यही मंज़ूर रकम तय करती है।
- क्या CTC पर लोन मिलता है या इन-हैंड सैलरी पर?
- हाथ में आने वाली सैलरी पर। CTC में PF, ग्रेच्युटी और दूसरे हिस्से शामिल होते हैं जो हर महीने खाते में नहीं आते, इसलिए बैंक उन्हें नहीं गिनता।
- पहले से चल रहा लोन होने पर क्या होता है?
- उसकी EMI आपकी सीमा में से घट जाती है। मोटे तौर पर हर ₹1,000 की मौजूदा EMI होम लोन की पात्रता करीब ₹1.15 लाख कम कर देती है।
- डाउन पेमेंट कितना रखना पड़ेगा?
- घर की क़ीमत का कम से कम 10-20%, और उसके ऊपर स्टाम्प ड्यूटी और रजिस्ट्रेशन का 5-8% - यह सब लोन से बाहर, अपनी जेब से।