
सवाल हर बार एक ही होता है - पैसा डबल कब होगा। जवाब इस बात पर टिका है कि पैसा रखा कहाँ है, क्योंकि हर स्कीम की अपनी दर है और उसी दर से समय तय होता है।
नीचे हर विकल्प का अलग हिसाब है। एक बात पहले: जो भी आपसे कहे कि पैसा एक महीने में डबल हो जाएगा, वह निवेश नहीं बेच रहा।
किस स्कीम में कितना समय
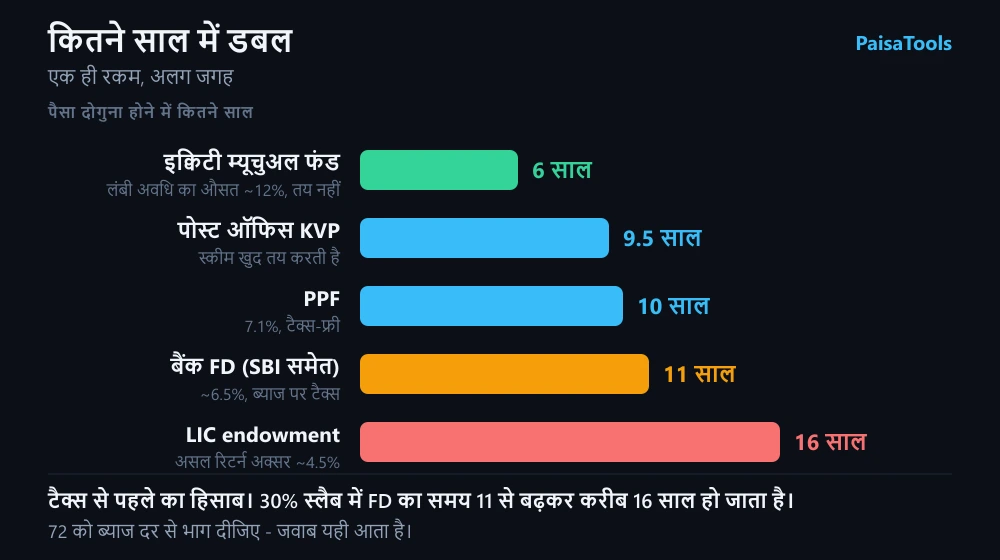
- बैंक FD (SBI समेत बड़े बैंक), करीब 6.5% सालाना: पैसा डबल होने में लगभग 11 साल।
- PPF, इस समय 7.1%: लगभग 10 साल - और यह रिटर्न पूरी तरह टैक्स-फ्री है।
- पोस्ट ऑफिस KVP: स्कीम खुद कहती है कि रकम तय महीनों में दोगुनी होगी, यानी करीब साढ़े नौ साल।
- LIC की endowment पॉलिसी, असल रिटर्न अक्सर 4.5% के आसपास: करीब 16 साल।
- इक्विटी म्यूचुअल फंड, लंबी अवधि का औसत 12% मानें: करीब 6 साल - पर यह तय नहीं, बाज़ार पर निर्भर है।
10 सेकंड का हिसाब खुद लगाइए
72 को ब्याज दर से भाग दीजिए। 7% पर 72 ÷ 7 = करीब 10 साल। 9% पर करीब 8 साल। यह नियम इतना सटीक है कि किसी एजेंट के दावे को मौके पर ही जाँचा जा सकता है।
किसी के "पैसा डबल" वादे की जाँच कीजिए
जो वादा मिला है, वही रकम और समय डालिए। हिसाब आपके फ़ोन पर ही होता है, कुछ भी भेजा नहीं जाता।
यह वादा पूरा करने के लिए सालाना लगभग 300% return चाहिए (इस दर पर पैसा हर 6 महीने में दोगुना होता है)।
- बैंक FD · तय, पर ब्याज पर टैक्स6.5% · ₹1,03,199
- PPF · तय, टैक्स-फ़्री (Oct–Dec 2026)7.1% · ₹1,03,489
- पोस्ट ऑफिस KVP · 115 महीने में दोगुना7.5% · ₹1,03,682
- इक्विटी म्यूचुअल फंड · लंबी अवधि का औसत, तय नहीं12% · ₹1,05,830
- Warren Buffett, दशकों का औसत · दुनिया के सबसे सफल निवेशकों में से एक20% · ₹1,09,545
दाईं ओर: उतने ही समय में आपके ₹1,00,000 उस दर पर कितने बनते, टैक्स से पहले।
Red flag. यह Warren Buffett के दशकों के औसत (~20%) से भी ज़्यादा है। कोई भी वैध निवेश लगातार इतना नहीं देता। ऐसा वादा निवेश नहीं है।
बिना मंज़ूरी वाली जमा-स्कीम की शिकायत: RBI का Sachet पोर्टल। पैसा जा चुका हो तो साइबर हेल्पलाइन 1930 या cybercrime.gov.in।
जो हिसाब स्कीम नहीं बताती
ऊपर के सारे आँकड़े टैक्स से पहले के हैं। FD का ब्याज आपकी स्लैब के हिसाब से टैक्स लगता है - 30% स्लैब में 6.5% असल में 4.5% रह जाता है, और डबल होने का समय 11 साल से बढ़कर लगभग 16 साल हो जाता है। और अगर महँगाई 6% चल रही है, तो 6.5% की FD पर पैसा गिनती में दोगुना होता है, ख़रीदने की ताक़त में नहीं। PPF और KVP का ब्याज इस मामले में बेहतर बैठता है।
Rule of 72 कितना सही है - असली हिसाब से तुलना
Rule of 72 एक shortcut है। असली समय का सूत्र है: साल = log 2 ÷ log(1 + दर)। सालाना compounding मानकर दोनों आमने-सामने - पहले नियम का जवाब, फिर असली:
- 3%: नियम से 24 साल · असल में 23.4 साल
- 5%: 14.4 · 14.2 साल
- 6.5%: 11.1 · 11.0 साल
- 7%: 10.3 · 10.2 साल
- 7.5%: 9.6 · 9.6 साल
- 8%: 9.0 · 9.0 साल
- 10%: 7.2 · 7.3 साल
- 12%: 6.0 · 6.1 साल
- 15%: 4.8 · 5.0 साल
- 24%: 3.0 · 3.2 साल
6% से 10% के बीच - जहाँ FD, PPF, KVP और NSC आते हैं - नियम लगभग बिल्कुल सही बैठता है। बहुत कम दर पर यह समय थोड़ा ज़्यादा बताता है, और 15% से ऊपर थोड़ा कम। एक बारीकी और: बैंक FD में ब्याज हर तिमाही जुड़ता है, इसलिए 7% की FD असल में करीब 7.19% सालाना के बराबर होती है और 10.2 नहीं, 10.0 साल में दोगुनी होती है।
टैक्स के बाद: आपकी slab के हिसाब से FD
FD का ब्याज हर साल आपकी income में जुड़कर slab के हिसाब से टैक्स होता है। नीचे 6.5% और 7% की FD (तिमाही compounding) का doubling time है - 4% cess जोड़कर, और यह मानकर कि टैक्स हर साल ब्याज में से ही भरा गया:
- कोई टैक्स नहीं (income छूट की सीमा में): 6.5% पर 10.8 साल · 7% पर 10.0 साल
- 5% slab: 11.3 · 10.5 साल
- 10% slab: 12.0 · 11.1 साल
- 15% slab: 12.7 · 11.8 साल
- 20% slab: 13.6 · 12.6 साल
- 30% slab: 15.6 · 14.5 साल
PPF और सुकन्या समृद्धि का ब्याज पूरी तरह टैक्स-फ़्री है, इसलिए उनका समय हर slab में वही रहता है - PPF 7.1% पर करीब 10.1 साल। Equity mutual fund में टैक्स आख़िर में, बेचते समय लगता है: एक साल से ज़्यादा रखने पर फ़ायदे पर 12.5% (cess अलग)। 12% return पर यह doubling time को 6.1 से करीब 6.8 साल कर देता है - वह भी ₹1.25 लाख की सालाना छूट को छोड़कर, जो छोटी रकम पर टैक्स और घटा देती है।
FD Calculator — अपनी दर और अवधि पर maturity देखिएमहँगाई के बाद: ख़रीदने की ताक़त कब दोगुनी होती है
गिनती में दोगुना और ताक़त में दोगुना अलग बातें हैं। असली दर = (1 + return) ÷ (1 + महँगाई) - 1। नीचे 5% और 6% महँगाई मानकर हिसाब है - पहले 5% वाला, फिर 6% वाला:
- FD 6.5%, टैक्स से पहले: 44 साल · 112 साल
- FD 6.5%, 30% slab में टैक्स के बाद: असली return शून्य से नीचे - ताक़त दोगुनी नहीं होती, हर साल थोड़ी घटती है
- PPF 7.1% (टैक्स-फ़्री): 35 साल · 67 साल
- KVP 7.5%, टैक्स से पहले: 29 साल · 49 साल
- सुकन्या समृद्धि 8.2% (टैक्स-फ़्री): 23 साल · 34 साल
- Equity fund, 12% का अनुमान, टैक्स से पहले: 10.7 साल · 12.6 साल
यही वजह है कि तय-ब्याज वाली स्कीमें पैसे को सुरक्षित रखती हैं, बढ़ाती कम हैं। लंबे लक्ष्य - रिटायरमेंट, बच्चों की पढ़ाई, 1 करोड़ - के लिए कुछ हिस्सा ऐसे निवेश में चाहिए जिसका return महँगाई से साफ़ ऊपर रहने की संभावना हो, और जिसका उतार-चढ़ाव सहने का समय आपके पास हो।
PPF Calculator — टैक्स-फ़्री 15 साल का हिसाबSIP में पैसा डबल कब होता है?
SIP में हर महीने नया पैसा जुड़ता है, इसलिए Rule of 72 सीधे नहीं लगता। काम का सवाल यह है कि कुल जमा की गई रकम कब दोगुनी दिखेगी। 12% सालाना return मानकर SIP की वैल्यू आपकी कुल जमा रकम की दोगुनी करीब साढ़े दस साल में होती है, और 10% पर करीब साढ़े बारह साल में। एकमुश्त रकम (करीब 6 साल) से यह लगभग दोगुना समय है, क्योंकि आख़िरी किस्तों को बढ़ने का वक़्त ही कम मिलता है।
SIP Calculator — अपनी किस्त और अवधि डालकर देखिएएक महीने में डबल का सच
एक महीने में दोगुना करने के लिए 100% से ज़्यादा मासिक रिटर्न चाहिए। ऐसा कोई नियमित निवेश नहीं देता। जहाँ यह वादा मिले - ऐप, टेलीग्राम ग्रुप, या कोई जान-पहचान वाला - वहाँ रकम वापस आने की कोई गारंटी नहीं होती। रिज़र्व बैंक की मंज़ूरी वाली स्कीम कभी ऐसा दावा नहीं करती।
पोस्ट ऑफिस में पैसा दोगुना - KVP का पूरा हिसाबFrequently asked questions
- बैंक FD में कितने साल में पैसा डबल होता है?
- करीब 6.5% की दर पर लगभग 11 साल। पर यह ब्याज टैक्स के दायरे में आता है, इसलिए ऊँची स्लैब वाले के लिए असल समय इससे काफ़ी ज़्यादा बैठता है।
- SBI में कितने साल में पैसा डबल होता है?
- SBI की FD दरें दूसरे बड़े बैंकों जैसी ही हैं, इसलिए हिसाब वही - करीब 11 साल। दर बदलने पर 72 वाला नियम लगाकर खुद जाँच लीजिए।
- LIC में कितने साल में पैसा डबल होता है?
- endowment पॉलिसी का असल रिटर्न अक्सर साढ़े चार प्रतिशत के आसपास रहता है, जिससे समय लगभग 16 साल बैठता है। बीमा और निवेश अलग रखने पर दोनों बेहतर होते हैं।
- PPF में पैसा कितने साल में दोगुना होता है?
- 7.1% पर करीब 10 साल, और यह रिटर्न टैक्स-फ्री है - इसीलिए टैक्स के बाद PPF, FD से आगे निकल जाता है।
- Rule of 72 कितना सही है?
- 6% से 10% की दर पर लगभग बिल्कुल सही - 8% पर नियम और असली हिसाब दोनों 9 साल देते हैं। 3% जैसी कम दर पर यह कुछ महीने ज़्यादा बताता है और 15% से ऊपर कुछ महीने कम।
- 30% slab में FD का पैसा कितने साल में डबल होता है?
- 6.5% की FD पर cess समेत टैक्स के बाद करीब 15.6 साल, और 7% पर करीब 14.5 साल - टैक्स से पहले के 10-11 साल से काफ़ी ज़्यादा।
- SIP में पैसा कितने साल में डबल होता है?
- 12% return मानकर SIP की कुल वैल्यू आपकी जमा रकम की दोगुनी करीब 10.5 साल में होती है, 10% पर करीब 12.5 साल में। एकमुश्त निवेश से यह ज़्यादा समय है, क्योंकि बाद की किस्तों को बढ़ने का कम समय मिलता है।
- क्या एक साल में पैसा डबल हो सकता है?
- किसी तय रिटर्न वाली स्कीम में नहीं। इसके लिए सालाना 100% रिटर्न चाहिए, जो न FD देती है, न PPF, न KVP। बाज़ार में ऐसा कभी-कभी होता है, पर उतनी ही आसानी से आधा भी हो जाता है।