
रिटायरमेंट पर एकमुश्त रकम आती है - PF, gratuity, कभी-कभी कोई पॉलिसी। सबसे पहला सवाल यही होता है कि इससे हर महीने कितनी तय आमदनी बन सकती है, और पैसा सुरक्षित भी रहे। Senior Citizen Savings Scheme (SCSS) इसी काम के लिए बनी सरकारी योजना है।
ब्याज दर अप्रैल 2023 से 8.2% प्रति वर्ष पर टिकी है - लगातार आठ तिमाहियों से इसमें बदलाव नहीं हुआ। सरकार हर तिमाही छोटी बचत योजनाओं की दरें देखती है, पर नया खाता खुलते वक्त जो दर होती है वह पाँच साल तक वही रहती है।
कौन खाता खोल सकता है
- 60 साल या उससे ऊपर का कोई भी नागरिक।
- 55 से 60 साल के रिटायर हुए सरकारी या निजी कर्मचारी, बशर्ते रिटायरमेंट के पैसे मिलने के एक महीने के अंदर खाता खोलें।
- रक्षा सेवाओं से रिटायर हुए लोग 50 साल से ही खोल सकते हैं (वही एक महीने वाली शर्त)।
- NRI और HUF इस योजना में खाता नहीं खोल सकते।
कितना जमा हो सकता है
- कम से कम ₹1,000, ज़्यादा से ज़्यादा ₹30 लाख - यह सीमा एक व्यक्ति की है।
- पति-पत्नी दोनों 60 पार हों तो अलग-अलग खाते से कुल ₹60 लाख तक जमा हो सकते हैं।
- अवधि पाँच साल; उसके बाद तीन साल का extension लिया जा सकता है।
- ब्याज हर तिमाही की पहली तारीख़ को खाते में आता है - 1 अप्रैल, 1 जुलाई, 1 अक्टूबर और 1 जनवरी।
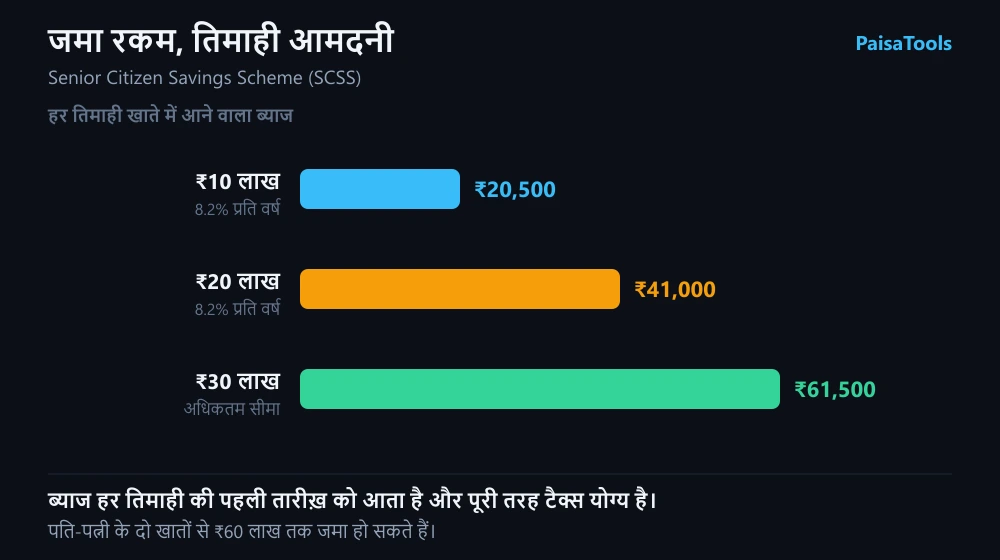
₹30 लाख का पूरा हिसाब
8.2% की दर से ₹30 लाख पर साल का ब्याज ₹2,46,000 बनता है। यह चार तिमाहियों में बँटकर हर तिमाही ₹61,500 खाते में आता है - यानी औसतन ₹20,500 प्रति महीना। ₹20 लाख पर यही ₹41,000 प्रति तिमाही और ₹10 लाख पर ₹20,500 प्रति तिमाही होता है। पति-पत्नी के दो खातों से ₹60 लाख जमा हों तो साल का ब्याज ₹4,92,000, यानी हर तिमाही ₹1,23,000। ध्यान रहे: मूलधन पाँच साल तक बँधा रहता है और ब्याज आपकी आमदनी में जुड़कर टैक्स के दायरे में आता है।
टैक्स: यही हिस्सा लोग बाद में पढ़ते हैं
- जमा रकम पर पुरानी टैक्स व्यवस्था में धारा 123 (Schedule XV के पैरा 1(u) के साथ; पहले 80C) की छूट मिलती है; नई व्यवस्था में नहीं।
- ब्याज पूरी तरह टैक्स योग्य है - यह इस योजना की सबसे बड़ी कमी है।
- वरिष्ठ नागरिकों के लिए धारा 153 (पहले 80TTB) में ब्याज पर ₹50,000 तक की छूट मिलती है (पुरानी व्यवस्था में)।
- ब्याज साल में ₹1 लाख से ऊपर जाए तो TDS कटता है। ₹30 लाख के खाते पर ब्याज ₹2.46 लाख है, यानी TDS कटेगा।
- कुल आमदनी टैक्स की सीमा से कम है तो Form 121 देकर TDS रुकवाया जा सकता है (अप्रैल 2026 से इसी form ने Form 15H की जगह ली है)।
बीच में पैसा निकालना पड़े तो
- एक साल से पहले बंद किया तो दिया गया पूरा ब्याज वापस ले लिया जाता है।
- एक से दो साल के बीच बंद करने पर मूलधन का 1.5% कटता है।
- दो साल के बाद बंद करने पर 1% कटता है।
- इसीलिए पूरी रकम SCSS में न डालें - छह महीने का खर्च अलग, आसानी से निकलने वाली जगह पर रखें।
Frequently asked questions
- SCSS की ब्याज दर अभी कितनी है?
- 8.2% प्रति वर्ष, अप्रैल 2023 से अब तक अपरिवर्तित। खाता खुलते समय की दर पाँच साल तक वही रहती है।
- SCSS में ₹30 लाख पर हर तिमाही कितना मिलेगा?
- 8.2% पर साल का ब्याज ₹2,46,000, यानी हर तिमाही ₹61,500 - औसतन ₹20,500 प्रति महीना।
- SCSS में अधिकतम कितना जमा कर सकते हैं?
- एक व्यक्ति ₹30 लाख तक। पति-पत्नी दोनों पात्र हों तो अलग-अलग खातों से कुल ₹60 लाख तक।
- क्या SCSS का ब्याज टैक्स-मुक्त है?
- नहीं। ब्याज पूरी तरह टैक्स योग्य है; ₹1 लाख से ऊपर पर TDS भी कटता है। जमा रकम पर पुरानी व्यवस्था में धारा 123 की छूट ज़रूर मिलती है।
- SCSS में उम्र की शर्त क्या है?
- 60 साल या उससे ऊपर। रिटायर हुए कर्मचारी 55 से और रक्षा सेवा वाले 50 से खोल सकते हैं, अगर रिटायरमेंट के पैसे मिलने के एक महीने के अंदर खाता खुल जाए।